
Perukirjaan merkitään asunnon ja kiinteistön käypä arvo eli todennäköinen myyntihinta kuolinpäivänä. Kiinteistöverotuksen verotusarvo, vanha ostohinta tai myynti-ilmoitusten pyyntihinnat eivät kelpaa sellaisenaan. Perusteltu ja realistinen arvo suojaa kuolinpesän osakkaita, koska sama luku vaikuttaa perintöveroon, perinnönjakoon ja myöhemmin myyntivoiton verotukseen.
Lyhyesti:
-
- Arvostuspäivä on kuolinpäivä.
-
- Perunkirjoitus pidetään kolmen kuukauden kuluessa kuolemasta, ja perukirja toimitetaan Verohallintoon kuukauden kuluessa perunkirjoituksesta.
-
- Asunto-osakkeesta lasketaan velaton arvo ja huoneistoon kohdistuva yhtiölainaosuus erikseen.
-
- Verohallinnon mukaan kiinteistönvälittäjän tai muun asiantuntijan arvio on yleensä hyvä osoitus käyvästä arvosta.
-
- Sama arvo on myöhemmin perillisen lähtökohta, jos asunto tai mökki myydään.
Läheisen kuoleman jälkeen hoidettavaa on paljon. Jossain vaiheessa eteen tulee kysymys, joka tuntuu yllättävän vaikealta: mikä arvo kodille, mökille tai tontille pitäisi merkitä perukirjaan? Sinun ei tarvitse osata arvioida sitä yksin. Tässä oppaassa käyn läpi, miten arviointi etenee, mitä tietoja tarvitset ja milloin ulkopuolinen arvio kannattaa.
Mitä käypä arvo perunkirjoituksessa tarkoittaa?
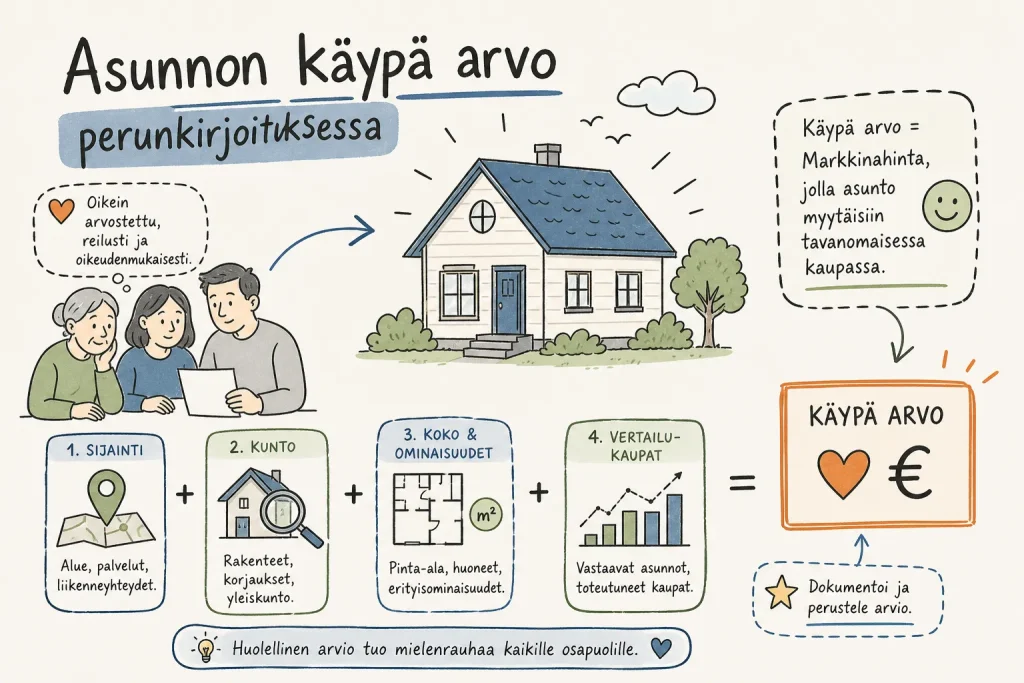
Käypä arvo on hinta, jonka asunnosta tai kiinteistöstä olisi todennäköisesti saatu tavallisessa kaupassa kuolinpäivänä. Arvio tehdään sen mukaan, millainen kohde oli silloin: sen kunto, sijainti ja sen hetken markkinatilanne.
Käypä arvo ei ole:
-
- kiinteistöverotuksen verotusarvo – Verohallinnon mukaan sitä ei voi käyttää perintöverotuksessa
-
- alkuperäinen ostohinta – vuosikymmenten takainen hinta ei kerro nykyarvoa
-
- vakuutusarvo – se kertoo rakennuksen jälleenrakentamisen kustannuksista, ei myyntihinnasta
-
- myynti-ilmoitusten pyyntihinnat – toteutuneet kaupat kertovat arvosta paremmin
-
- tunnearvo – lapsuudenkodin merkitys on suuri, mutta perukirjaan merkitään markkina-arvo
Arvon perustana käytetään ensisijaisesti toteutuneita kauppoja samankaltaisista kohteista, jotka ovat sijainniltaan ja ajankohdaltaan lähellä. Jos sellaisia ei ole, tarvitaan muuta perusteltua selvitystä, esimerkiksi asiantuntijan kirjallinen arvio.
Miksi realistinen arvo on niin tärkeä?
Perukirjaan merkitty arvo ei ole muodollisuus. Sama luku vaikuttaa kolmeen asiaan, joista kaksi tulee vastaan vasta kuukausien tai vuosien päästä.
1. Perintövero
Verohallinto toimittaa perintöverotuksen perukirjan tietojen perusteella. Liian korkea arvo kasvattaa perintöveroa turhaan. Liian matala arvo voi johtaa lisäselvityspyyntöön ja arvon korjaamiseen. Jos perukirjaa joudutaan korjaamaan jälkikäteen, seurauksena voi olla myöhästymismaksu tai veronkorotus.
2. Myöhempi myynti
Kun perillinen myy perityn asunnon tai kiinteistön, myyntivoitto lasketaan lähtökohtaisesti perintöverotuksessa vahvistetusta arvosta. Liian matalaksi merkitty arvo voi siis kasvattaa myöhemmin verotettavaa myyntivoittoa.
3. Kuolinpesän osakkaiden välit
Yhteinen ja perusteltu arvo helpottaa keskustelua, kun yksi osakas haluaa lunastaa asunnon tai mökin itselleen. Perinnönjaossa omaisuus arvostetaan jakohetken käypään arvoon, elleivät osakkaat sovi toisin. Jos jako tehdään vasta pitkän ajan kuluttua, arvio kannattaa päivittää.
Jos osuuksien arvot poikkeavat jaossa toisistaan, yksi osakas voi saada toiselta lahjan, josta voi joutua maksamaan lahjaveroa. Lahjaverotuksen alaraja vuonna 2026 on 7 500 euroa.
Näin kuolinpesä etenee: asunnon ja kiinteistön arviointi vaihe vaiheelta
Aikaa on rajallisesti. Perunkirjoitus pidetään kolmen kuukauden kuluessa kuolemasta, ja perukirja toimitetaan Verohallintoon kuukauden kuluessa perunkirjoituksesta. Lisäaikaa voi hakea Verohallinnolta perustellusta syystä, mutta hakemus on tehtävä ennen kuin määräaika päättyy.
-
- Selvitä, mitä asuntoja ja kiinteistöjä pesässä on. Kiinteistöt näkyvät lainhuutotodistuksesta. Asunto-osakkeiden omistus näkyy huoneistotietojärjestelmästä tai paperisesta osakekirjasta. Tarkista myös määräalat ja kohteet, jotka vainaja omisti yhdessä jonkun toisen kanssa.
- Selvitä, onko kohde asunto-osake vai kiinteistö. Kerrostalo- ja useimmat rivitaloasunnot ovat asunto-osakkeita. Omakotitalo omalla tontilla, mökki omalla maalla ja tontti ovat kiinteistöjä. Tämä ratkaisee, mitä asiakirjoja tarvitset.
- Kokoa kohteen tiedot. Alla olevasta tarkistuslistasta näet, mitä kannattaa kerätä. Arvion voi aloittaa, vaikka kaikki asiakirjat eivät olisi vielä koossa: osoite, kuolinpäivä ja perustiedot riittävät alkuun
- Valitse arviointitapa. Tavanomaisen kerrostaloasunnon arvon voi usein perustella saman taloyhtiön tuoreilla kaupoilla. Kun kohde on yksilöllinen, vertailukauppoja on vähän tai osakkaat ovat eri mieltä, tilaa asiantuntijan kirjallinen arvio
- Tilaa arvio ajoissa. Kerro arvioijalle kuolinpäivä ja se, että arviota tarvitaan perunkirjoitukseen. Silloin arvio tehdään oikeaan ajankohtaan. Arvio kannattaa saada valmiiksi ennen perunkirjoitustilaisuutta
- Merkitse arvo perukirjaan ja säilytä perusteet. Asunto-osakkeen kohdalla laskelmasta pitää näkyä, miten yhtiölainaosuus on huomioitu, ja että se on huomioitu vain kerran. Säilytä arvio ja muut perusteet, koska Verohallinto voi pyytää niitä.
- Toimita perukirja Verohallintoon ja suunnittele jatko. Jos asunto tai mökki myöhemmin myydään tai jaetaan, osakkaat päättävät siitä yhdessä. Tarvittaessa laadin myös asunto-osakkeen kauppakirjan tai kiinteistön kauppakirjan kuolinpesän myyntiä varten.
Miten asunto-osakkeen arvo lasketaan perukirjaan?
Verohallinnon ohjeen mukaan asunto-osakkeen arvo perustuu ensisijaisesti saman taloyhtiön tai saman alueen toteutuneisiin kauppoihin. Vertailussa huomioidaan muun muassa koko, kerros, kunto, tehdyt ja tulevat remontit sekä yhtiölaina. Jos asunto on ostettu tavallisessa markkinatilanteessa lähivuosina, ostohintaa voidaan käyttää lähtökohtana ja korjata sitä asuntojen hintakehityksellä.
Tärkein laskelma on velattoman arvon ja yhtiölainaosuuden erottaminen:
| Erä | Summa |
|---|---|
| Asunnon velaton käypä arvo kuolinpäivänä | 200 000 € |
| Huoneistoon kohdistuva yhtiölainaosuus kuolinpäivänä | −30 000 € |
| Asunto-osakkeiden käypä arvo | 170 000 € |
Luvut ovat esimerkkejä. Huomioi lisäksi nämä:
-
- Tarkista, onko vertailukaupan hinta velaton hinta vai myyntihinta. Muuten yhtiölaina voi tulla vähennetyksi kahteen kertaan tai jäädä kokonaan huomiotta.
-
- Yhtiölainaosuus otetaan kuolinpäivän tilanteen mukaan. Saat sen isännöitsijältä.
-
- Jos leskellä on hallintaoikeus asuntoon, yhtiölainan ja hallintaoikeuden vaikutus selvitetään erikseen.
Miten omakotitalon, mökin tai tontin arvo arvioidaan?
Kiinteistö arvioidaan yleensä kokonaisuutena: rakennukset ja maapohja yhdessä. Arvoon vaikuttavat esimerkiksi:
-
- sijainti ja tieyhteys
-
- rakennusten ikä, kunto ja tunnetut viat
-
- tontin koko, ranta ja rakennusoikeus
-
- vesi, jätevesi ja sähkö
-
- käyttötarkoitus: vakituinen asunto, vapaa-ajan asunto vai rakentamaton tontti
Lapissa vertailukelpoisia kauppoja on usein vähän, varsinkin mökeistä, rantakiinteistöistä ja haja-asutusalueen taloista. Verohallinnon ohjeessa on tällaisia tilanteita varten kaavamaisia laskentatapoja, esimerkiksi neliöhintoja rakennusvuoden mukaan. Kaavamainen laskelma ei kuitenkaan tunne juuri teidän kohdettanne: sen kuntoa, korjaushistoriaa tai sijainnin erityispiirteitä.
Soveltuva arviointitapa ratkaistaan kohteen ja käytettävissä olevien tietojen perusteella. Kokonaishinta ja mahdolliset matkakulut sovitaan etukäteen.
Verohallinnon mukaan kiinteistönvälittäjän tai muun asiantuntijan arvio on yleensä hyvä osoitus käyvästä arvosta. Siksi yksilöllisestä kohteesta kannattaa hankkia kirjallinen arvio.
Esimerkki: Kaksi samankokoista mökkiä samalla järvellä näyttävät kuvissa samanlaisilta. Toiseen pääsee ympäri vuoden, siinä on porakaivo ja kunnossa oleva jätevesijärjestelmä. Toiseen johtaa kesätie, ja jätevesijärjestelmä pitää uusia. Niiden käypä arvo voi poiketa toisistaan paljon.
Maatilat ja metsätilat arvioidaan omien sääntöjensä mukaan, ja niiden arvioinnissa tarvitaan usein metsäalan asiantuntijaa.
Arviolausunto vai arviokirja – kumpi kuolinpesälle?
Arviolausunto riittää usein asunto-osakkeelle, josta on hyvät tiedot. Arviokirja kotikäynnillä sopii, kun kohteen kunto pitää nähdä paikan päällä.
| Arviolausunto | Arviokirja | |
|---|---|---|
| Hinta | 200 € | 500 € |
| Miten tehdään | Etänä asiakirjojen, kuvien ja markkinavertailun perusteella | Kotikäynnillä kohteessa |
| Sopii | Kerrostalo- ja rivitaloasunnot, hyvin dokumentoidut kohteet | Omakotitalot, mökit, rantakiinteistöt, kunnoltaan epäselvät kohteet |
| Kun osakkaat ovat eri mieltä arvosta | Voi riittää | Yleensä parempi valinta |
| Arvostuspäivä | Kuolinpäivä | Kuolinpäivä |
Hyvässä kirjallisessa arviossa näkyvät ainakin:
-
- kohde yksilöitynä: osoite, osakkeet tai kiinteistötunnus
-
- arvostuspäivä eli kuolinpäivä
-
- käytetyt tiedot ja vertailukaupat
-
- perustelut ja olennaiset epävarmuudet
-
- arvioijan nimi ja pätevyys
Asiantuntijan arvio tukee perukirjaan merkittyä arvoa. Lopullisen perintöverotuksen tekee Verohallinto. Lue lisää palveluista: Arviolausunto ja arviokirja.
Viisi yleisintä virhettä perukirjan arvoissa
-
- Kiinteistön verotusarvo merkitään käyväksi arvoksi. Ne ovat eri asioita.
- Arvo otetaan myynti-ilmoitusten pyyntihinnoista. Pyyntihinta ei ole toteutunut kauppa.
- Yhtiölaina vähennetään kahteen kertaan tai unohtuu kokonaan. Tarkista aina, onko vertailuhinta velaton
- Myöhemmin toteutunut kauppahinta kirjataan sellaisenaan. Markkinat ja kohde ovat voineet muuttua kuolinpäivän jälkeen.
- Arvio hankitaan vasta, kun Verohallinto pyytää selvitystä. Silloin aikaa on vähän ja perukirjaa voidaan joutua korjaamaan.
Asuntokauppa ei kaadu siihen, että kysyy liikaa. Se kaatuu siihen, että kysyy liian myöhään. Sama pätee perunkirjoitukseen.
Tarkistuslista: mitä kuolinpesä tarvitsee arviota varten?
Kokoa nämä tiedot ennen arvion tilaamista. Kaikkea ei tarvitse olla valmiina, mutta mitä enemmän tietoa on, sitä paremmin arvo voidaan perustella.
Kaikista kohteista
-
- kuolinpäivä
-
- kohteen osoite
-
- tieto siitä, onko kohde asunto-osake vai kiinteistö
-
- tiedot tehdyistä korjauksista ja tunnetuista vioista
-
- valokuvia kohteesta
-
- kuolinpesän yhteyshenkilö, jolle arvio toimitetaan
Asunto-osakkeesta lisäksi
-
- isännöitsijäntodistus liitteineen
-
- yhtiölainaosuus kuolinpäivänä
-
- yhtiöjärjestys ja tiedot tulevista remonteista
-
- pohjapiirros
Kiinteistöstä lisäksi
-
- kiinteistötunnus ja lainhuutotodistus
-
- rasitustodistus
-
- rakennusten pinta-alat ja rakennusvuodet
-
- kuntotarkastus- tai kosteusmittausraportit, jos niitä on
-
- tiedot tiestä, vedestä, jätevedestä ja sähköstä
Saat tarkistuslistan myös tulostettavana PDF-tiedostona sähköpostiisi. Siinä on lisäksi perunkirjoituksen aikataulu ja muistilista arvion tilaamiseen. Tilaa se alla olevalla lomakkeella.
Usein kysyttyä asunnon arvosta perunkirjoituksessa
Onko arviolausunto pakollinen perunkirjoituksessa?
Ei ole. Laki ei velvoita hankkimaan arviota, mutta perukirjaan merkitty arvo on pystyttävä perustelemaan. Verohallinnon mukaan kiinteistönvälittäjän tai muun asiantuntijan arvio on yleensä hyvä osoitus käyvästä arvosta.
Voiko perukirjaan merkitä kiinteistön verotusarvon?
Ei. Kiinteistöverotuksen verotusarvo ei ole sama kuin käypä arvo, eikä sitä voi käyttää perintöverotuksessa.
Minkä päivän arvo perukirjaan merkitään?
Kuolinpäivän. Arvio tehdään sen mukaan, millainen kohde ja markkinatilanne olivat kuolinpäivänä.
Entä jos asunto myydään pian kuoleman jälkeen?
Toteutunut kauppahinta antaa hyvää tietoa arvosta. Sitä ei kuitenkaan kirjata sellaisenaan kuolinpäivän arvoksi, vaan hintojen muutos ja kohteeseen tehdyt remontit otetaan huomioon.
Paljonko arvio maksaa?
Arviolausunto maksaa 200 € ja arviokirja kotikäynnillä 500 €. Kerron etukäteen, kumpi riittää teidän kohteellenne.
Voiko arvion tilata, jos osakkaat asuvat muualla kuin Lapissa?
Kyllä. Arviolausunnon voi tilata etänä, ja asiakirjat toimitetaan sähköisesti. Kerron heti alussa, riittääkö etäarvio vai tarvitaanko kotikäynti. Kotikäynnit teen Lapissa, erityisesti Rovaniemellä ja Meri-Lapissa.
Mitä jos osakkaat ovat eri mieltä arvosta?
Ulkopuolinen ja perusteltu arvio antaa kaikille saman lähtökohdan. Silloin arviokirja kotikäynnillä on yleensä parempi valinta, koska kohteen kunto nähdään paikan päällä.
Tarvitseeko kuolinpesänne arvion?
Olen Anna Tapojärvi, kiinteistönvälittäjä (LKV, LVV, KiAT) ja Maanmittauslaitoksen määräämä julkinen kaupanvahvistaja. Laadin asuntojen ja kiinteistöjen arviolausuntoja ja arviokirjoja perunkirjoitusta, perinnönjakoa ja myyntiä varten. Kerron selkeästi, mihin arvo perustuu, jotta jokainen osakas ymmärtää sen.
-
- Arviolausunto 200 € – etänä, asiakirjojen ja markkinavertailun perusteella
-
- Arviokirja 500 € – kotikäynti kohteessa Lapissa
Pyydä arvio perunkirjoitusta varten tai soita 040 587 8010. Kerro kohteen sijainti ja kuolinpäivä, niin kerron, kumpi arvio teidän tilanteeseenne sopii ja milloin se on valmis.
Artikkeli on yleistä tietoa eikä korvaa yksilöllistä vero- tai oikeudellista neuvontaa. Tiedot on tarkistettu Verohallinnon ohjeista 27.10.2026.
Lähteet
Kaikkea ei tarvitse osata tai selvittää yksin. Autan sinua eteenpäin.
Lataa maksuton opas
Asunnon käypä arvo perunkirjoituksessa – näin lasket oikein
Saat selkeän oppaan, josta näet, miten asunnon tai kiinteistön arvo määritetään perukirjaa varten ja milloin kannattaa käyttää ammattilaisen arviolausuntoa.

Tarvitsetko arviolausunnon perunkirjoitusta varten?
Laadin kirjallisia arviolausuntoja asunto-osakkeista ja kiinteistöistä.
Palvelu onnistuu myös etänä koko Suomeen.